爱茉莉太平洋,还要继续在中国撤柜。
《美浪》获悉,瑞银发布的韩国峰会交流纪要显示,爱茉莉太平洋中国百货专柜预计将从2025年第四季度的46个,缩减至今年第四季度的约10个,较基期减少近八成。
对于已经历多轮渠道调整的爱茉莉集团而言,这意味着中国百货渠道的收缩仍未停止。
在公司此前披露的信息中,雪花秀的专柜调整已在持续推进。爱茉莉2026年第二季度财报提到,雪花秀整体销售因渠道调整而下滑,公司正通过聚焦重点专柜提升运营效率,同时加强天猫、小红书的内容传播、产品试用及线上线下联动,推动核心产品销售。
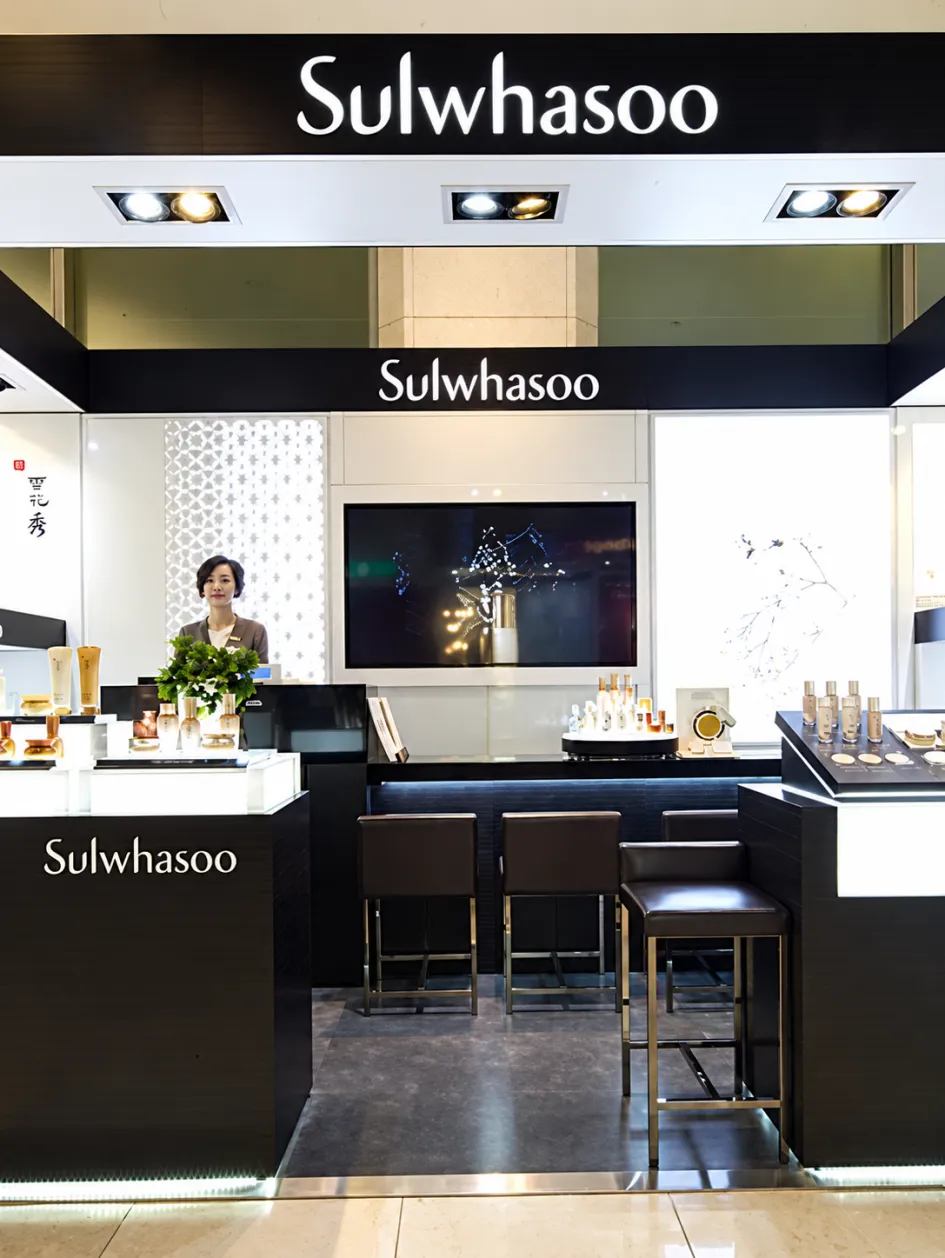
从这些动作看,爱茉莉仍在尝试保留有价值的消费者接触点。但对百货专柜的数量,公司显然已经没有继续维持原有规模的执念。
值得注意的是,伴随业务收缩,盈利端却出现了另一番表现。
今年第二季度,包含中国内地、台湾及香港地区在内的爱茉莉北亚市场收入同比下降6.2%,至1245亿韩元,但公司同时披露,北亚市场当季实现盈利。
一方面是收入仍在下滑,另一方面却又能够扭亏为盈,这样的反差也让撤柜有了另一层值得讨论的含义:对于爱茉莉集团而言,现阶段究竟是恢复中国业务的规模更重要,还是先把留下来的生意经营好?
瑞银在此次纪要中的概述相当直接:中国已不再是爱茉莉优先追求战略增长的市场,公司更看重盈利,并将投资集中在仍有起色的品牌上,例如吕、兰芝和赫妍。
这也意味着,继续撤柜与保留部分品牌投入,可以同时发生。
当然,尽管难以计算撤柜对盈利的具体贡献,但至少从瑞银的描述看,爱茉莉已经愿意接受部分中国业务的收缩,对恢复规模的态度也变得更加审慎。
更值得关注的是,在这一选择发生的同时,爱茉莉的整体业绩正在回暖。中国业务尚未恢复增长,这家韩妆巨头却已经找到了新的增长来源。
事实上,爱茉莉集团的经营重心也已经逐渐远离中国市场。
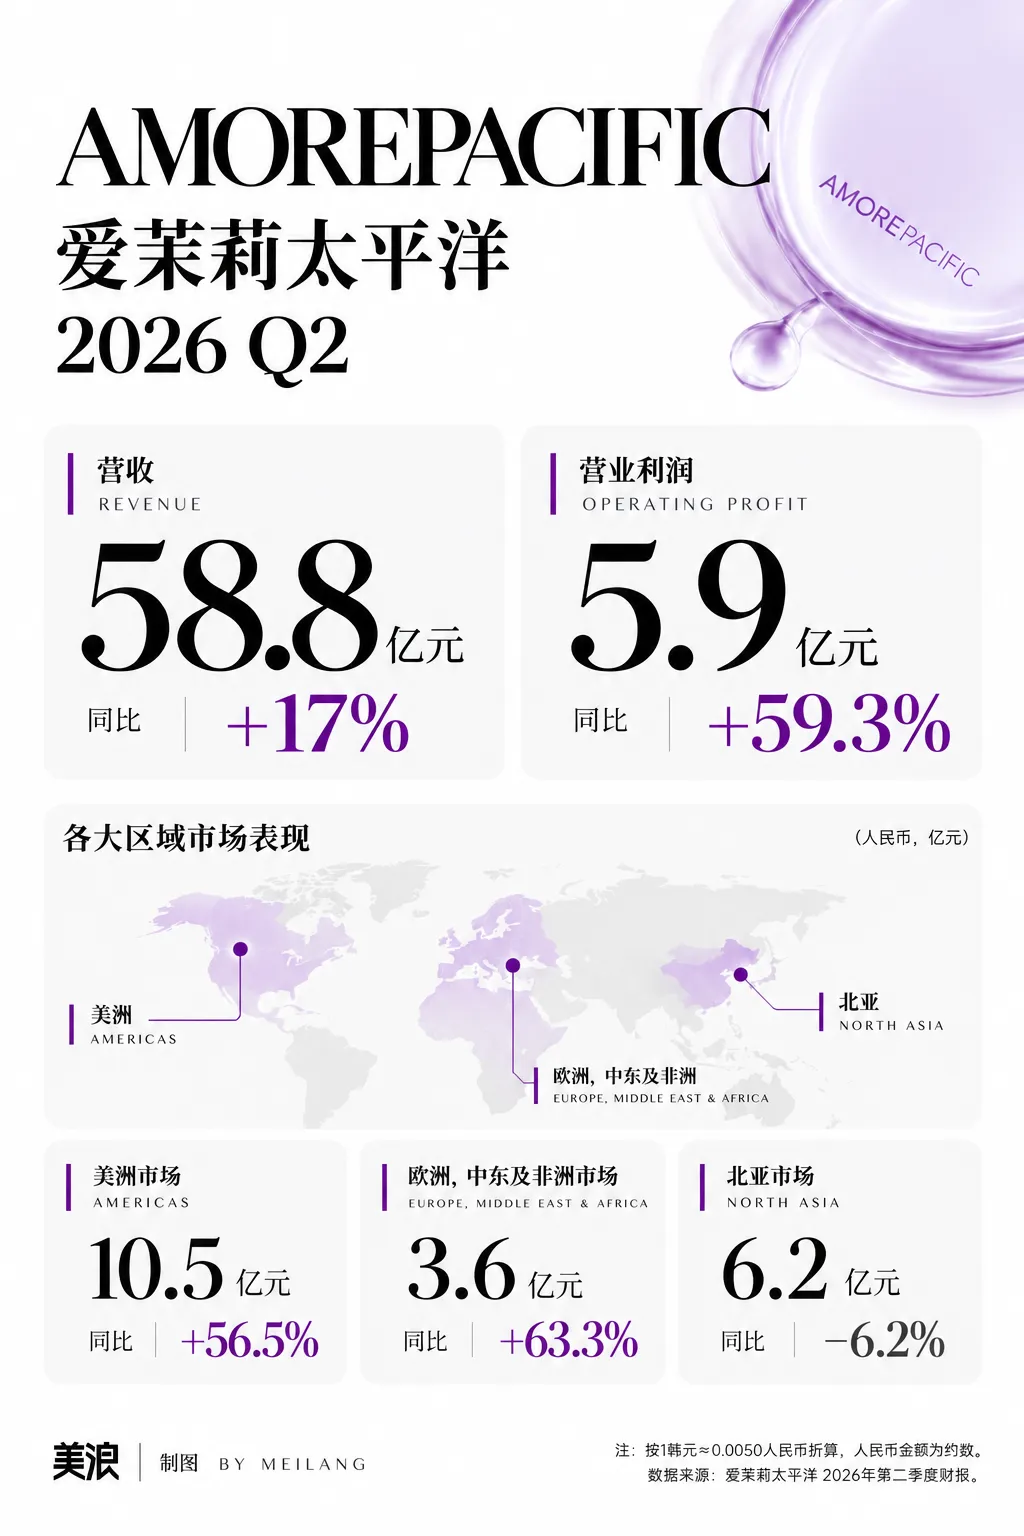
今年第二季度,爱茉莉太平洋实现营收11759亿韩元,同比增长17%;营业利润1173亿韩元,同比增长59.3%。其中,美洲市场收入同比增长56.5%,至2104亿韩元;欧洲、中东及非洲市场增长63.3%,至720亿韩元。同期,北亚市场收入为1245亿韩元,美洲市场的规模已明显高于北亚。
这样的变化,正在影响爱茉莉对不同市场的投入意愿。
瑞银在研报中提到,爱茉莉管理层仍专注于加快美洲和欧洲的收入增长,即便增加营销支出,会对短期利润率带来一定影响。对于欧洲,公司认为投入仍然不足,计划进一步增加品牌推广、新品及渠道拓展方面的支出。
一边愿意增加投入,承受短期利润压力,另一边则收缩专柜、更加看重盈利。两种选择,背后是对不同市场增长机会的判断。
更值得关注的是,爱茉莉在欧美的增长来源,也在变得更加丰富。
据了解,COSRX已消化此前的经销商库存积压,并于今年第二季度恢复增长。在此之外,兰芝仍是爱茉莉在美国盈利能力最强的品牌,正在加大亚马逊渠道拓展;瑷丝特兰AESTURA第二季度增长约400%,IOPE进入丝芙兰后也获得了初步的市场反馈。
从这些品牌的变化看,爱茉莉已经能够通过不同品牌、不同渠道,在欧美寻找新的生意。对于集团而言,能够承接投入的对象正在增加,对单一市场的依赖也随之降低。
这也让中国业务面临一个更现实的问题:当其他市场能够带来更快的增长,爱茉莉还愿意花多大代价,去恢复中国业务原有的规模?
对于如今的爱茉莉太平洋而言,中国已不再属于战略增长优先市场。
当然,这并不意味着爱茉莉已经放弃中国。对于一家拥有多个品牌、覆盖多个市场的公司而言,投入总要有所取舍。但当欧美业务持续增长,中国市场争取集团投入时,需要证明的也会更多:除了市场本身足够大,旗下品牌还能获得怎样的增长,又需要为此付出多少成本?
爱茉莉集团在中国的收缩,恰好发生在韩国化妆品加速走向全球的阶段。
韩国食品药品安全处公布的初步统计显示,今年上半年,韩国化妆品出口额达到70亿美元,同比增长27.3%,创历年同期新高。其中,美国以14.5亿美元成为第一大出口目的地,中国为10.1亿美元,占整体出口额的14.4%。
这样的背景,也让爱茉莉的撤柜多了一层讨论空间:韩妆能够在其他市场持续走红,但为什么这些增长经验,未必能帮助它在中国恢复过去的规模?
从海外市场的表现看,这一轮韩妆增长,有相当一部分来自消费者开始认识这些品牌,以及产品变得更容易买到。
尼尔森IQ今年5月发布的研究显示,2025年韩妆在加拿大的销售额同比增长57%。除了兰芝、COSRX等品牌,Beauty of Joseon、Skin1004、Torriden等也随着渠道拓展获得快速增长。
研究指出,扩大销售覆盖是主要增长动力,当地消费者对于韩妆仍处于发现和尝试的阶段。功效、相对容易接受的价格,以及线上内容与零售渠道的配合,共同构成了这些品牌的吸引力。
这提供了一个理解韩妆海外增长的具体角度:一款产品不一定需要比过去发生多大的变化,只要进入新的渠道、接触此前没有购买过它的人,就可能获得增量(尤其是Tiktok渠道)。但对于已经在中国经营多年的品牌而言,再次被消费者看到,与再次被消费者选择,是两件不同的事。
更重要的是,中国消费者对品牌的判断,也已经发生变化。
麦肯锡在2025年美妆行业研究的解读中提到,当被问及哪个国家能生产最好的美妆产品时,中国受访消费者将本国排在首位;本土品牌正在获取更多份额,尤其是在彩妆和大众美妆领域。当然,在高端护肤领域,消费者对外资品牌仍有较强青睐。
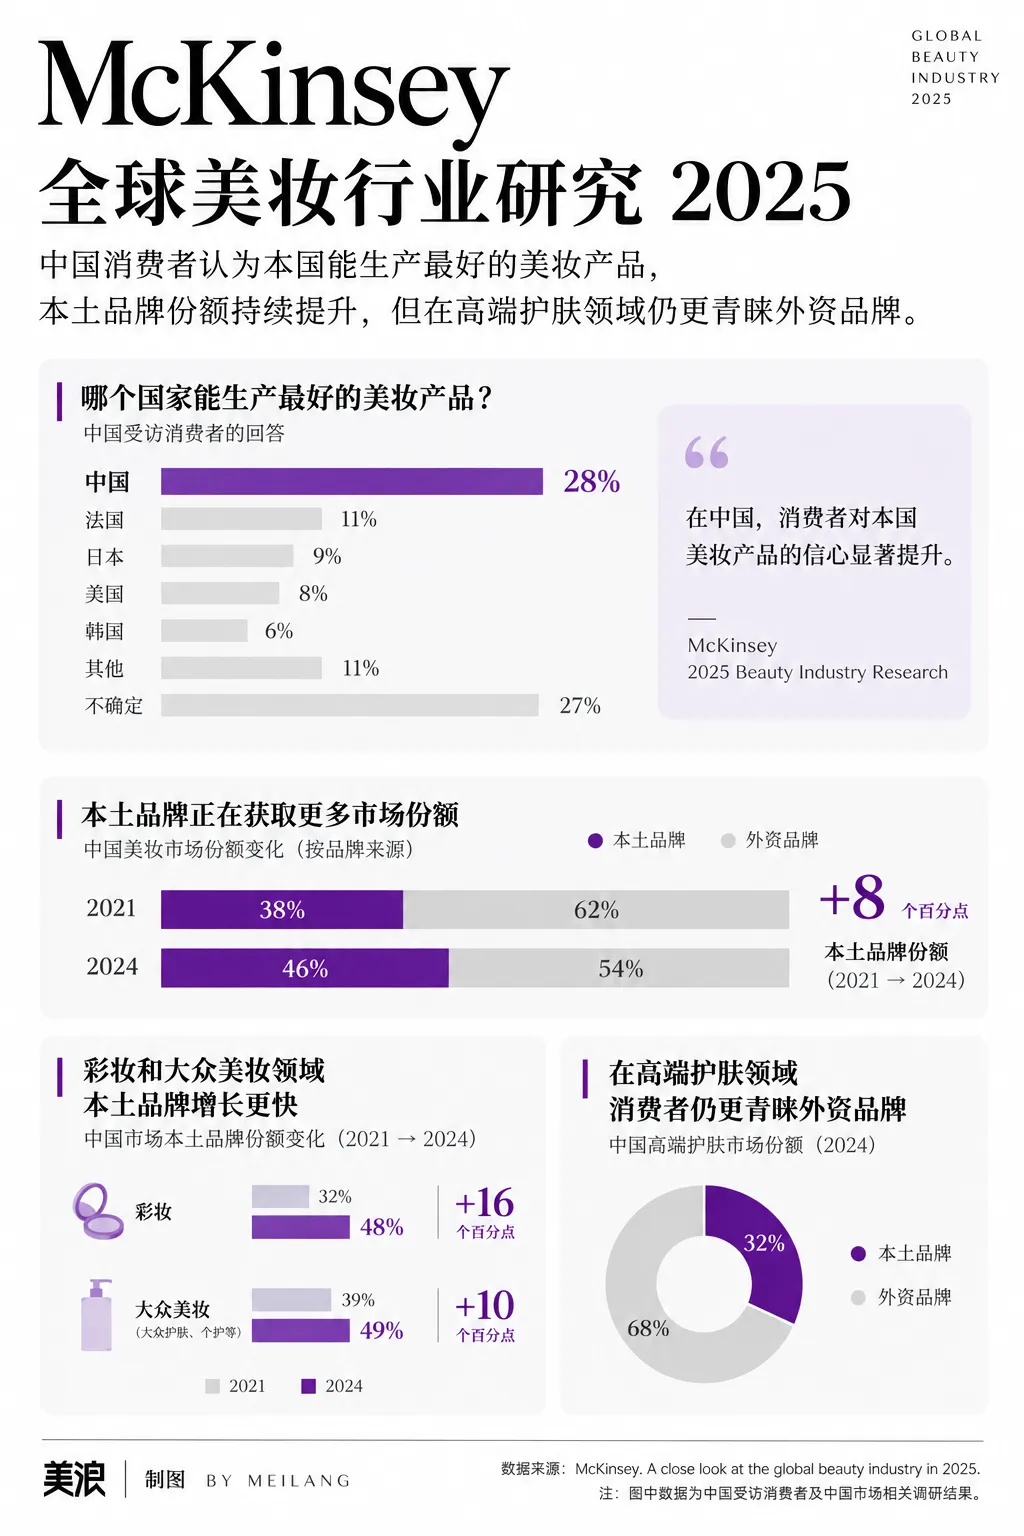
这意味着,对于希望在中国扩大生意的韩妆品牌而言,“来自韩国”能够带来的说服力,需要放到具体的产品和价格中重新衡量。在海外被认为价格友好、功效明确的产品,进入中国后,还要与同价位的国货和其他国际品牌比较。海外的热销成绩可以吸引关注,却不能直接回答消费者为什么要换掉手中正在使用的产品。
这种差异,同样需要放回不同韩妆品牌的定位中理解。以更容易接受的价格吸引年轻消费者,与通过百货专柜经营高端护肤,面对的消费需求和竞争对手并不相同。
当然,这并不意味着新一代韩妆在中国没有机会。今年5月,《美浪》曾报道Anua进入中国内地并入驻丝芙兰。老品牌调整渠道的同时,新品牌仍在寻找进入的机会。仅用“韩妆退潮”概括这些变化,也容易忽略品牌之间的差别。
更具体的机会,已经出现在部分拥有专业背景的护肤品牌身上。
韩国韩亚证券今年2月发布的PharmaResearch研报,对公司2025年第四季度业绩电话会进行了整理。其中提到,在化妆品出口业务中,中国、日本、北美依次为主要市场;公司化妆品业务还于今年1月进入中国丝芙兰渠道。对于丽驻兰母公司而言,中国仍是其化妆品生意的重要支撑。
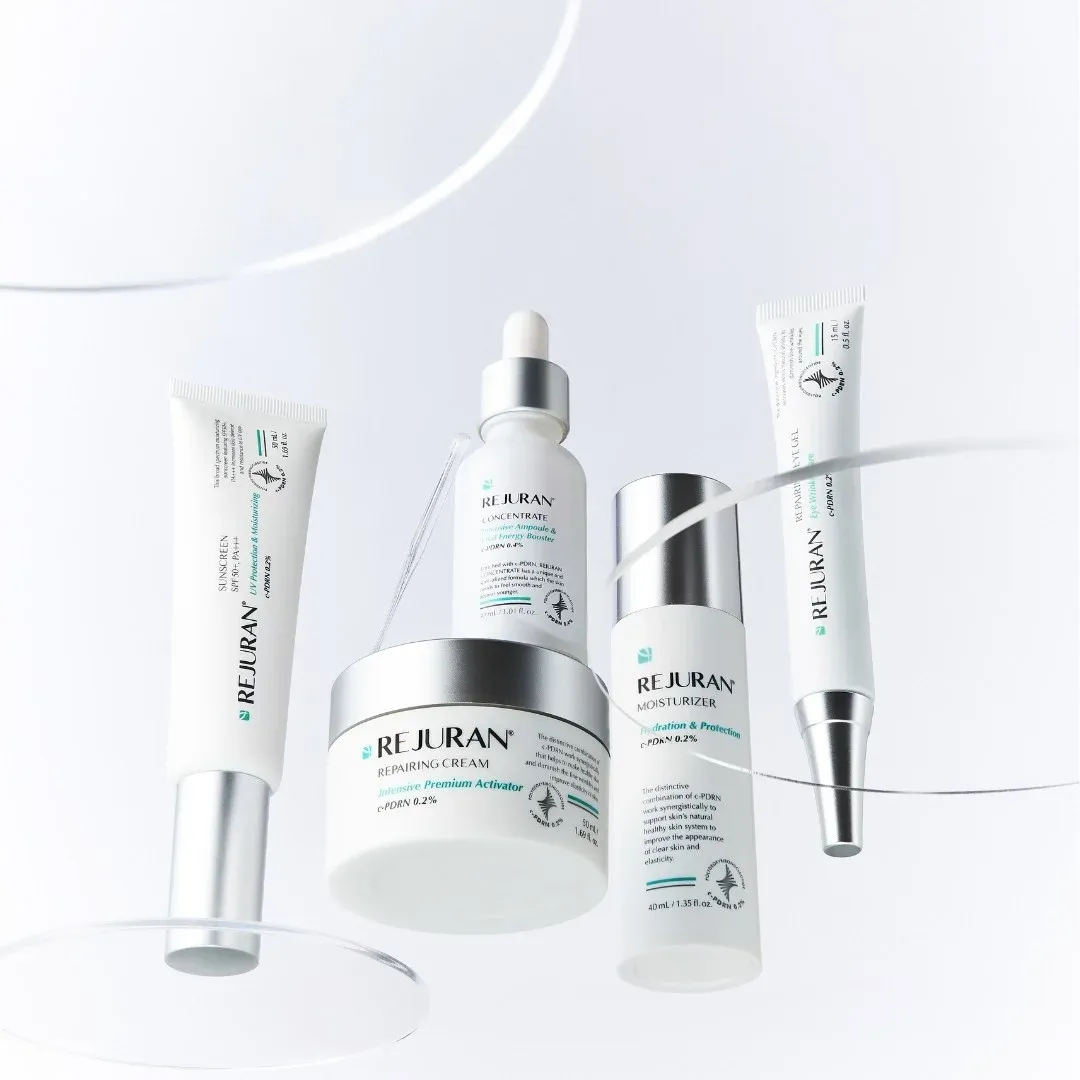
与仅靠产地和海外热度吸引关注相比,丽驻兰有一套更具体的品牌背景。PharmaResearch同时经营医疗器械与化妆品业务,旗下丽驻兰化妆品围绕PDRN展开产品开发,并强调母公司的研究积累。这种背景,有机会帮助品牌在消费者关注修护、专业护肤时获得更明确的位置。
这也说明,中国市场对韩妆的需求,并没有随着传统品牌撤柜而一并消失。新品牌仍可能围绕具体成分、产品和使用需求,建立与中国消费者的联系。
从这一变化看,韩妆在中国仍有机会,但更可能表现为部分品牌在细分领域重新获得增长。至于能否“卷土重来”,关键要看这些局部机会能否持续扩大,并形成一批能够稳定经营的品牌。