贝泰妮的自研水光针,获批了。
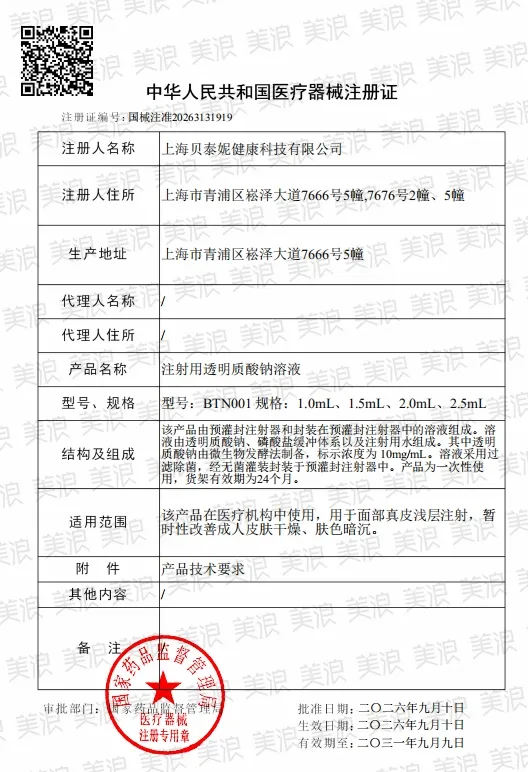
《美浪》获悉,国家药监局9月11日公布的信息显示,贝泰妮全资子公司上海贝泰妮健康科技有限公司申报的“注射用透明质酸钠溶液”已获批准上市,产品型号为BTN001。
从专业护肤、院线修护,到投资童颜针和射频设备,贝泰妮在医美领域已布局多年。如今,这家薇诺娜母公司的自研注射产品,也正式迈过了注册审批这一关。
根据产品注册信息,此次获批的注射用透明质酸钠溶液,在医疗机构中使用,用于面部真皮浅层注射,暂时性改善成人皮肤干燥、肤色暗沉。
产品共有1.0mL、1.5mL、2.0mL、2.5mL四种规格,由预灌封注射器及其中的溶液组成。溶液包含透明质酸钠、磷酸盐缓冲体系及注射用水,其中透明质酸钠通过微生物发酵制备,标示浓度为10mg/mL。产品采用过滤除菌、无菌灌装工艺,一次性使用,货架有效期为24个月。
据悉,该产品采用三重分子量透明质酸复配,配方设计希望通过不同分子量组分的组合,兼顾即时水润与长效保水、促生内源性透明质酸的表现,在工艺上确保无菌的同时最大程度保留透明质酸的天然活性和分子结构。
事实上,BTN001的申报进度,此前已受到市场关注。
今年初发布的贝泰妮2025年报披露,BTN001已经通过注册检验、临床检验和体系审查,收到补正通知后进入国家药监局二次注册评审。今年7月,有投资者再次追问其进展,公司回应称,具体注册审批进展应以药监部门审批结论及公司官方公告为准。
如今,这条持续推进的自研管线,终于等来了获批消息。
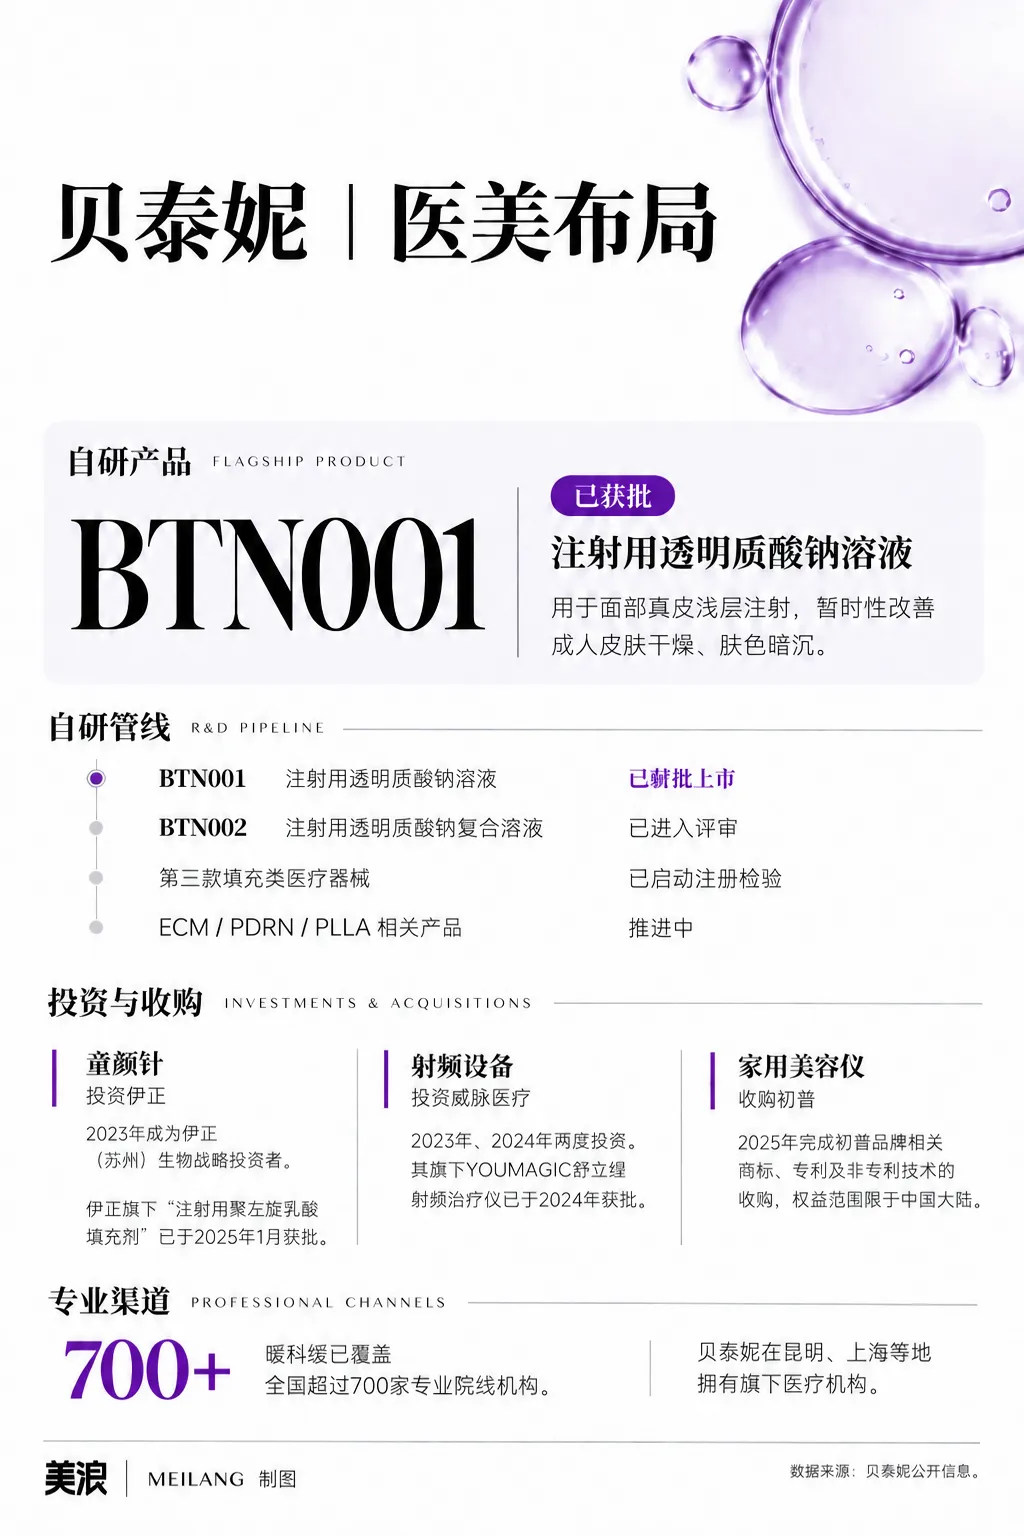
更值得关注的是,贝泰妮的研发储备并不止于BTN001。公司此前在2025年报中还披露,另一款含药三类无菌植入医疗器械BTN002注射用透明质酸钠复合溶液已进入评审,第三款填充类医疗器械也已启动注册检验。
有接近贝泰妮的知情人士进一步向《美浪》透露,贝泰妮目前正在推进PDRN、PLLA、ECM方向的三类医疗器械管线。
生产端也已有相应准备。贝泰妮此前披露,超过2000平方米的无菌植入医疗器械生产车间已完成技术改造和扩建,并通过上海药监局体系审查。
在推进自研产品的同时,贝泰妮也通过投资,布局了其他医美项目。
其中一条,便是童颜针。
2023年,贝泰妮投资伊正(苏州)生物科技有限公司,成为其战略投资者。今年1月,伊正旗下成都伊臻生物科技有限公司的“注射用聚左旋乳酸填充剂”获批,注册证号为国械注准20263130095。
国家药监局器审中心公开的技术审评报告显示,该产品适用于颞部,注射至骨膜上层,用以改善成人轻中度颞部凹陷。与此次获批、主要改善干燥和暗沉的水光产品相比,两者切入的需求有所不同。
此前,投资者曾询问贝泰妮是否考虑直接并购伊正,公司回应称,其为伊正的重要战略投资者,未来计划以公告为准。这条参股企业的产品线,与贝泰妮自身申报的BTN001,共同构成了其参与注射类医美市场的不同路径。
在光电领域,贝泰妮曾于2023年、2024年两度投资威脉医疗。后者旗下YOUMAGIC舒立缇射频治疗仪于2024年获批。2025年,贝泰妮又参与了苏州紫菘医疗的融资,继续接触医美设备领域的技术与产品。
与此同时,贝泰妮也将家用美容仪纳入布局。2025年,公司完成初普品牌相关商标、专利及非专利技术的收购,权益范围限于中国大陆,并提出通过初普与瑷科缦的合作,连接专业护理与居家使用场景。
对于已获批的自研针剂而言,已有的专业渠道同样值得关注。
据公司披露瑷科缦已覆盖全国超过700家专业院线机构。贝泰妮也在昆明、上海等地拥有旗下医疗机构。此前,公司已通过修护产品和相关服务参与这些场景;注射产品获批后,与医疗机构合作的产品范围有望进一步扩大。
在首张三类注册证落地的同时,贝泰妮的经营表现也在改善。
在2025年收入同比下降6.58%之后,今年上半年,贝泰妮实现营业收入25.92亿元,同比增长9.27%;归母净利润2.92亿元,同比增长18.30%。
从品牌表现看,薇诺娜上半年收入约19.99亿元,同比增长约2.54%,仍贡献集团超过七成收入。与此同时,瑷科缦实现收入约7514.83万元,同比增长约46%;初普也录得约4123.92万元收入。
这些变化说明,主品牌之外的业务已经在贡献收入,但对贝泰妮而言,新的增长来源仍需要继续扩大规模。
水光针的获批,提供了另一种拓展方式。在既有的专业护肤生意之外,贝泰妮有机会向医疗机构提供自主研发的注射产品,将业务进一步延伸至具体的医美项目。
当然,专业渠道的积累,能够提供客户接触和产品沟通的基础。但从修护产品到注射针剂,合作还需要落实到医疗机构的产品选择与采购中。瑷科缦现有的机构覆盖,也还不能直接视为BTN001已经获得的客户或订单。
另一方面,贝泰妮进入的水光市场,也正在迎来一轮密集的产品扩容。
根据德勤与艾尔建美学联合发布的《中国医美行业2026年度洞悉报告》,仅2025年7月至2026年6月,就有11款玻尿酸产品获批改善成人皮肤干燥、肤色暗沉的相关适应症。
从已经入场的企业看,既有新产品上市,也有老品牌扩大应用范围。华熙生物旗下润百颜·玻玻、润致·缇透已于去年上市。今年6月,爱美客的嗨体也在原有颈纹适用范围之外,新增了面部真皮浅层注射、暂时性改善成人皮肤干燥及肤色暗沉的用途。
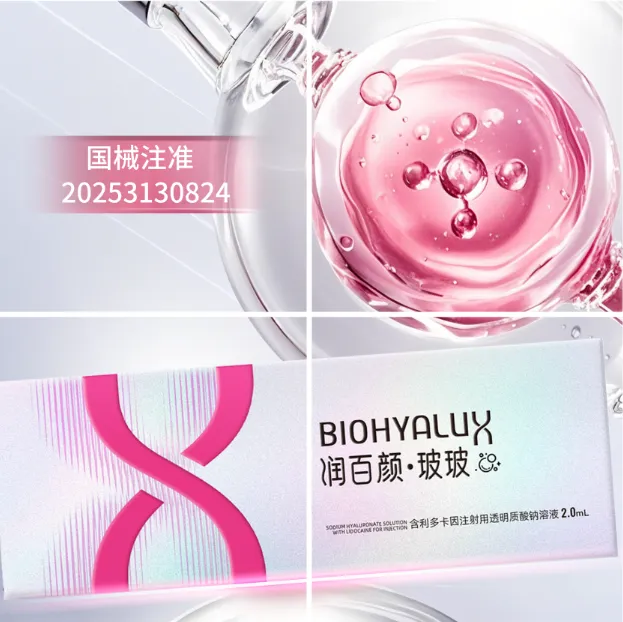
从产品设计看,市场上的选择也在变得更加丰富。例如,润百颜·玻玻采用含利多卡因的透明质酸钠溶液,润致·缇透则在透明质酸钠之外复配了多种氨基酸。围绕同样的肤质改善需求。
这意味着,BTN001获批之后,面对的将是一批同样拥有合规资格、并已开始推广和销售的产品。对于医疗机构而言,能够选择的水光品牌正在增加。
更值得关注的是,产品扩容的同时,已有产品也在承受价格与更新换代的压力。
华熙生物在2025年年报中提到,润致娃娃针受到行业价格竞争、产品生命周期等因素影响,销售收入承压,但新产品仍然在带来增量。今年上半年,公司美塑类产品销量约298万支,同比增长超过150%,增长主要来自玻玻和缇透。公司还在半年报中披露,缇透上市未满一年,销售规模已近亿元。
旧产品承压与新产品放量,同时出现在华熙生物身上。这至少说明,水光市场仍有新产品成长的空间,但已有的市场位置,也会随着产品更新和价格竞争发生变化。
对于BTN001而言,在已有多款合规产品可选的情况下,能够带来怎样的实际使用价值?最终的产品表现、注射体验与价格,又能否给机构增加一个采购理由?这背后,还有一套需要持续投入的专业服务。
华熙生物披露,去年开展学术会议、技术培训等活动超过千场,覆盖医生超过1.3万人次。可见,针剂进入机构之后,医生如何理解产品、如何在适用范围内选择和使用,同样是厂商需要参与的环节。
因此,贝泰妮此次获批的意义,是让自研医美产品有了真正进入市场的机会。至于它能为集团带来多少增量,暂时仍无法作出太乐观的预期。