2000年,韩国在全球护肤出口国中排第14位。到了2024年,韩国跃升为全球次席,仅落后于法国,占全球护肤品出口的13%,而在二十年前,这个数字还是1%。
这一幕似乎与中国消费者对韩妆如今的印象形成了反差。
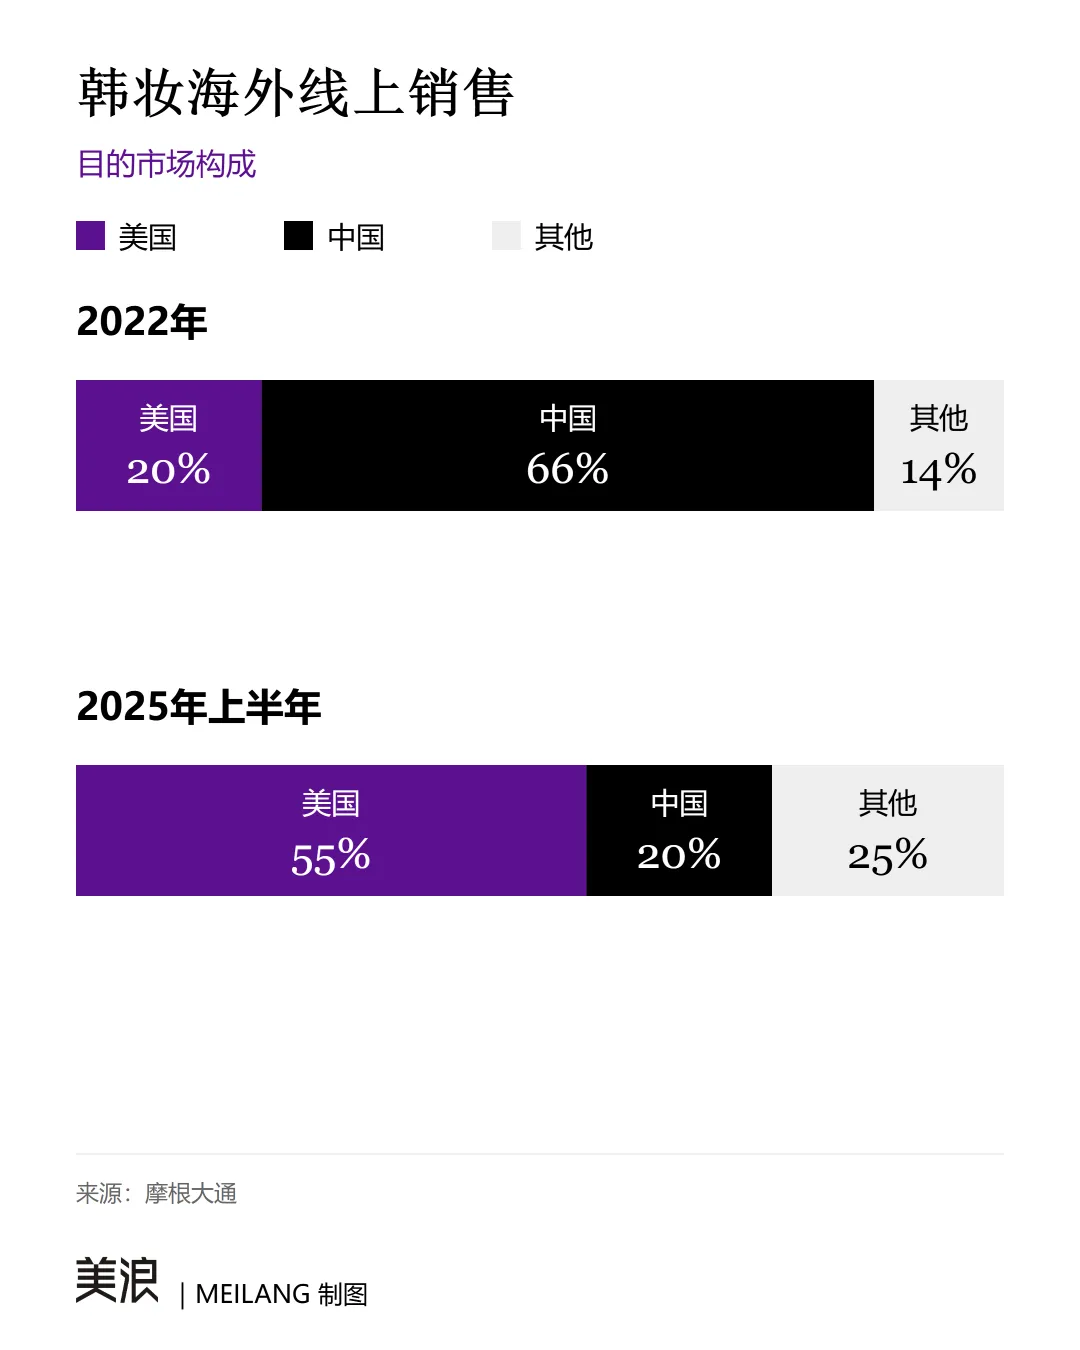
在国内市场,韩妆早已不再风光。2023年,韩国化妆品对华出口掉头向下,替代它的正是珀莱雅、薇诺娜、可复美这批国货品牌。但同一时期,韩妆在欧美开始了第二轮增长。
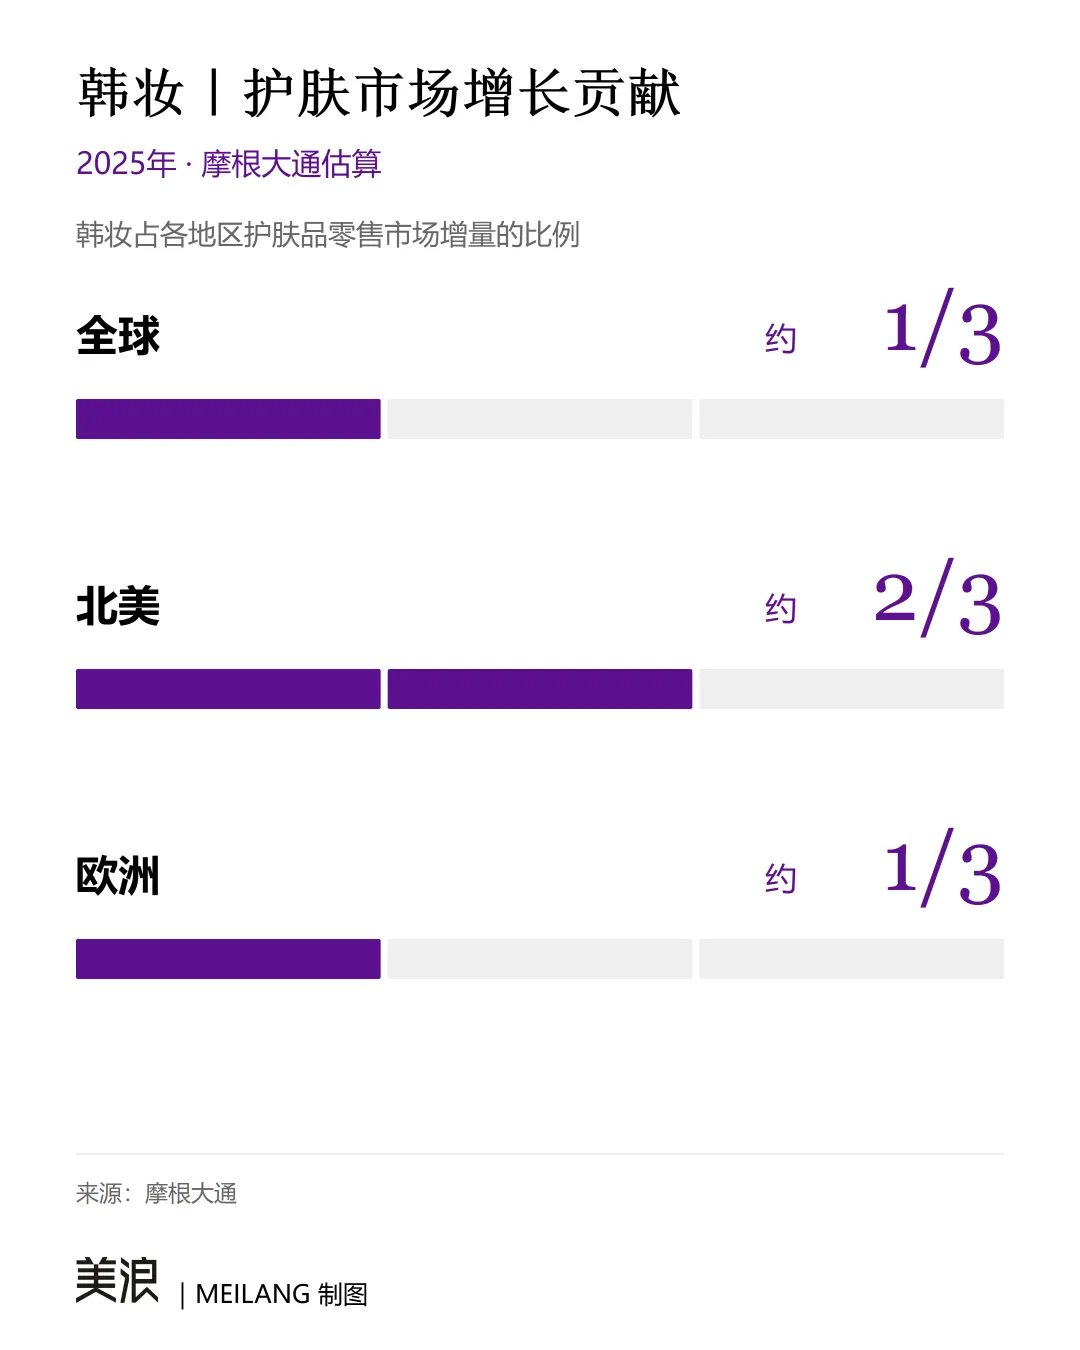
据摩根大通最新估算,韩妆目前占全球护肤市场约一成份额,却贡献了约三成的市场增量,尤其在北美,护肤市场的新增量约三分之二来自韩妆。
Medicube、Anua、Biodance等新一代韩国护肤品牌,正在成为这轮增长的代表。
一边是国货在国内市场崛起,一边是韩妆跑赢了全球市场。同样懂做爆款、擅长线上营销,如今的新韩妆对渴望持续增长的本土化妆品企业有什么启示?
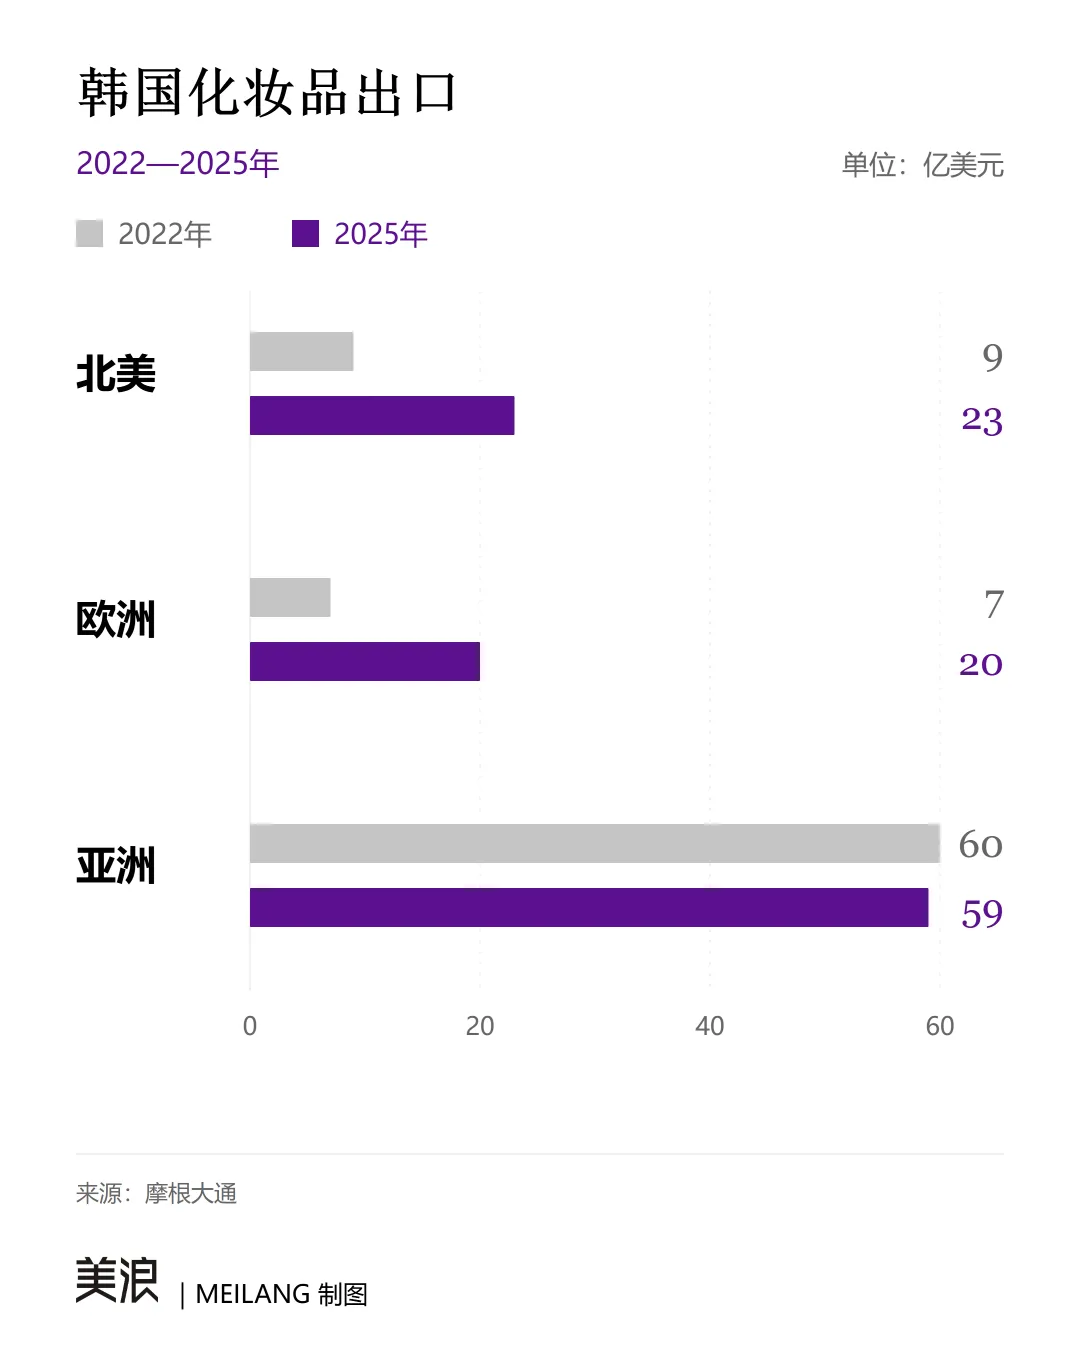
2022年到2025年,韩国化妆品对北美的出口从9亿美元增至23亿美元,对欧洲从7亿美元增至20亿美元。对亚洲的出口大体持平,新增生意主要来自欧美。
以韩妆代理商Silicon2为例,2022年初公司的欧洲销售占比仅一成,到了今年一季度,已经升至近五成。
更值得一提的,是韩妆对于欧美渠道的渗透。
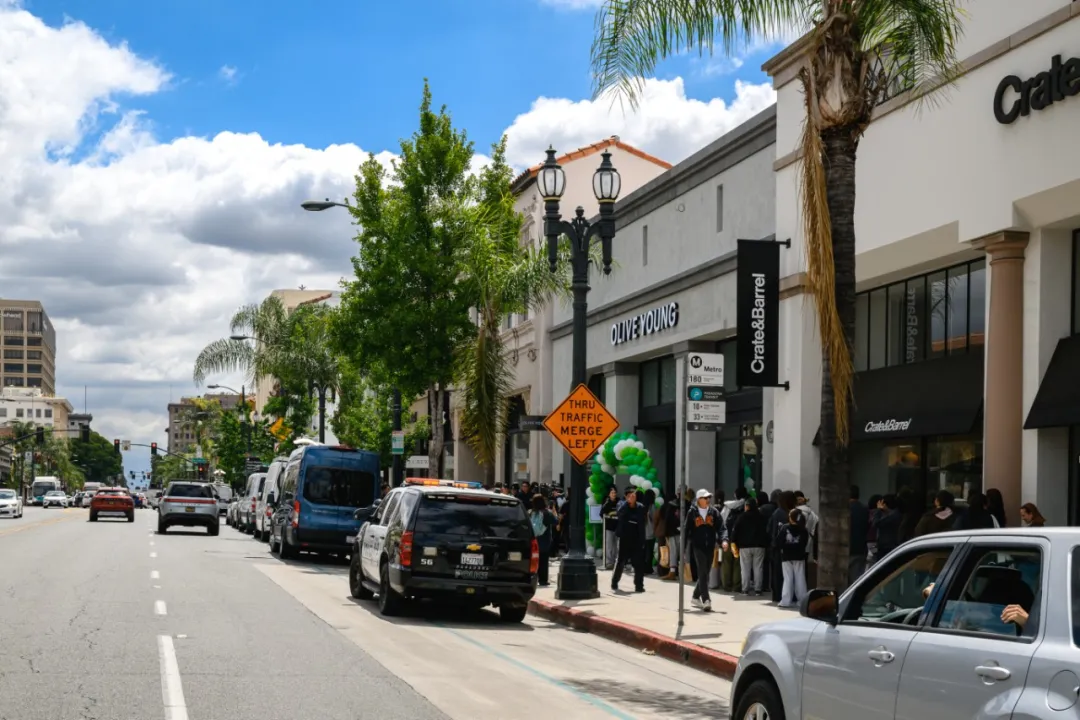
丝芙兰在美国500多家门店开出了与韩国美妆集合店Olive Young联名的专区;Ulta把韩妆品牌铺向全美,仅Dr.Althea一个品牌就进了1350家门店;今年5月,Olive Young更直接把第一家海外门店开到了美国。
再从新一轮的代表韩妆来看,增长的重心显然已经转移。
以爱茉莉太平洋、LG H&H为代表老牌韩妆体量仍然最大,但增长最快的已经换成了Medicube、Anua、Biodance、Beauty of Joseon这批新品牌。
以Medicube的母公司、韩国美妆科技企业APR为例:今年第二季度,它的收入同比增长134%,海外收入占比达到92%,其中化妆品业务贡献了八成以上的收入。
尽管新一轮的韩妆品牌同样强调功效与成分,但它们并不因此而自我局限,而是在产品的具体创新中设计了更多小巧思。
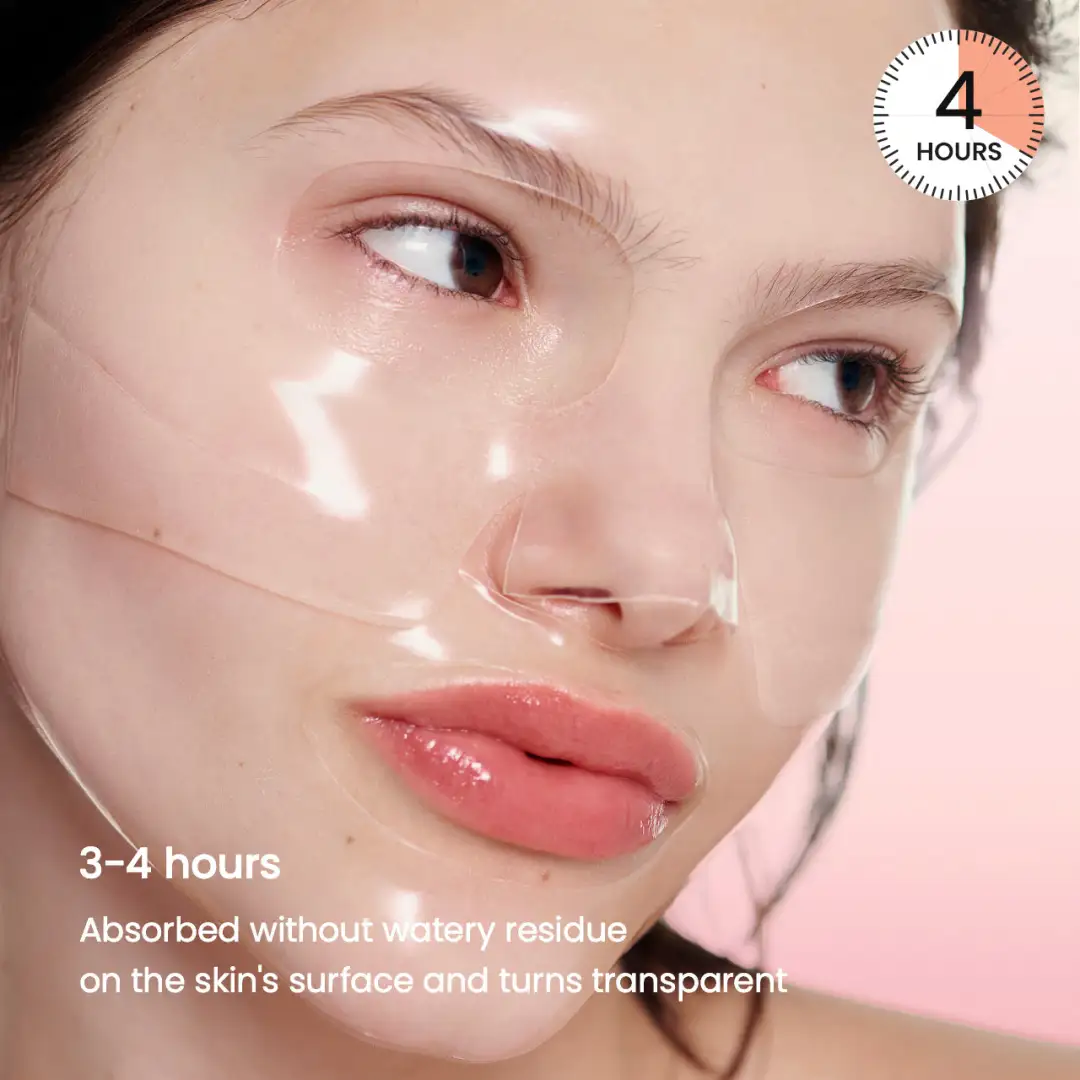
例如,Medicube将胶囊状乳霜与透明凝胶放进同一瓶PDRN面霜中,使用时可以调整两种质地的混合比例;Biodance的水凝胶面膜,则会在敷用过程中逐渐变透明。
成分之外,质地、外观与使用方式,也由此赋予了方便在社交平台展示的特性。
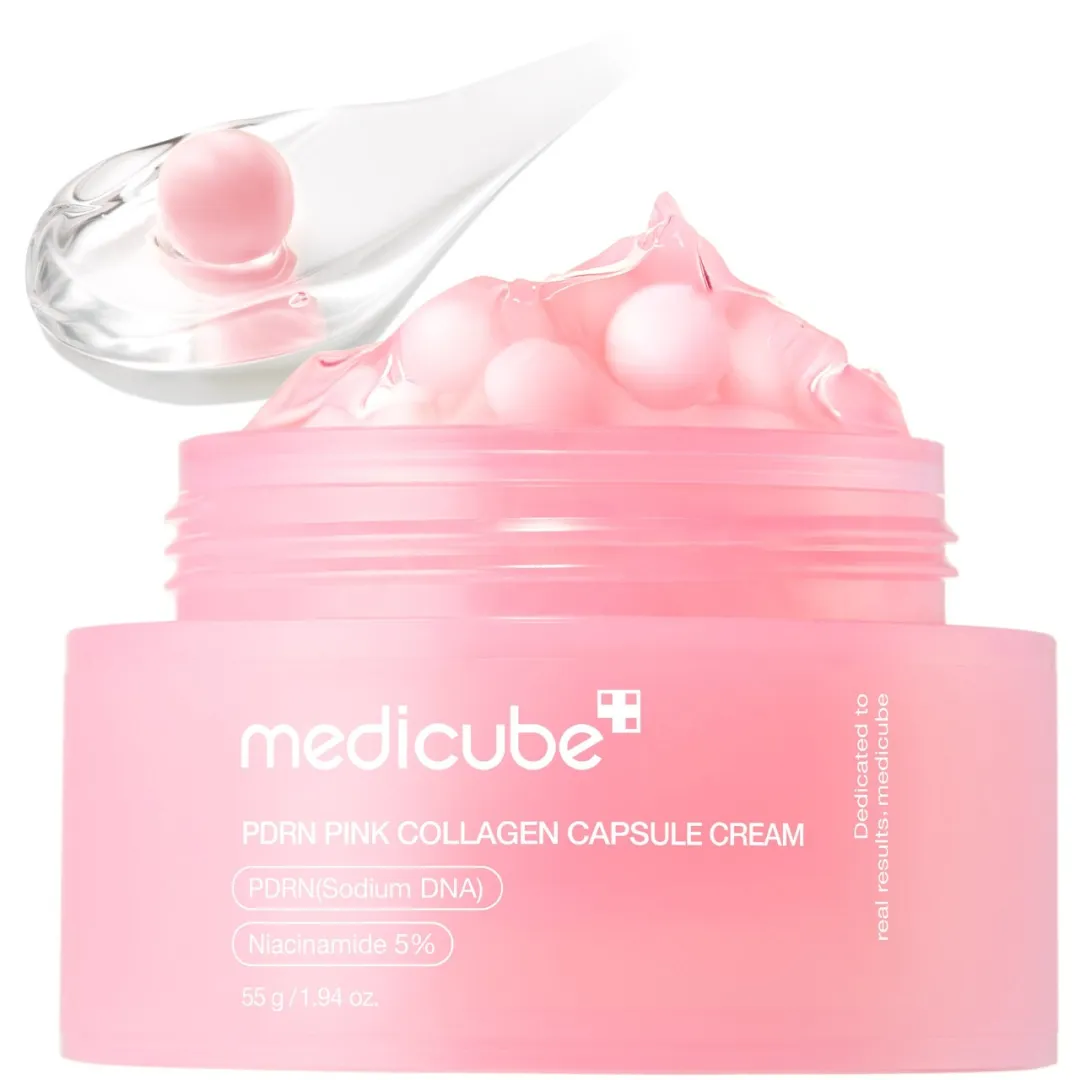
同样重要的,是韩妆在性价比上的坚持。在美国市场,一瓶50ml的Medicube三重胶原面霜,售价折合人民币约140元;同样主打紧致的雅诗兰黛智妍面霜,则在800元左右。对于第一次接触品牌的消费者,百元级别的价格,是一个相对较低的尝试成本。
以上这些因素,构成了理解韩妆怎样与原有商品竞争的一个切面。它们提供的不只有一个“韩国产品”的标签,还有能说清的功效、容易展示的特点,以及不必花费太多便能尝试的价格。
提起韩妆出海,最容易想到的解释是韩流,这也是上一轮韩妆进入中国的老故事。但从韩流退烧的当下来看,韩妆的新一轮增长,更多是建立在一套完整的产业打法之上。
最直观的表现是,一款风靡市场的爆品,不完全依赖由品牌自主的研发能力。
韩国化妆品代工企业科丝美诗、韩国科玛,是观察韩妆研发分工的两个代表。它们提供的ODM服务,已经覆盖市场研究、产品规划、配方开发、测试和制造,新品牌得到的支持,早已超出“找工厂生产”这一范畴。
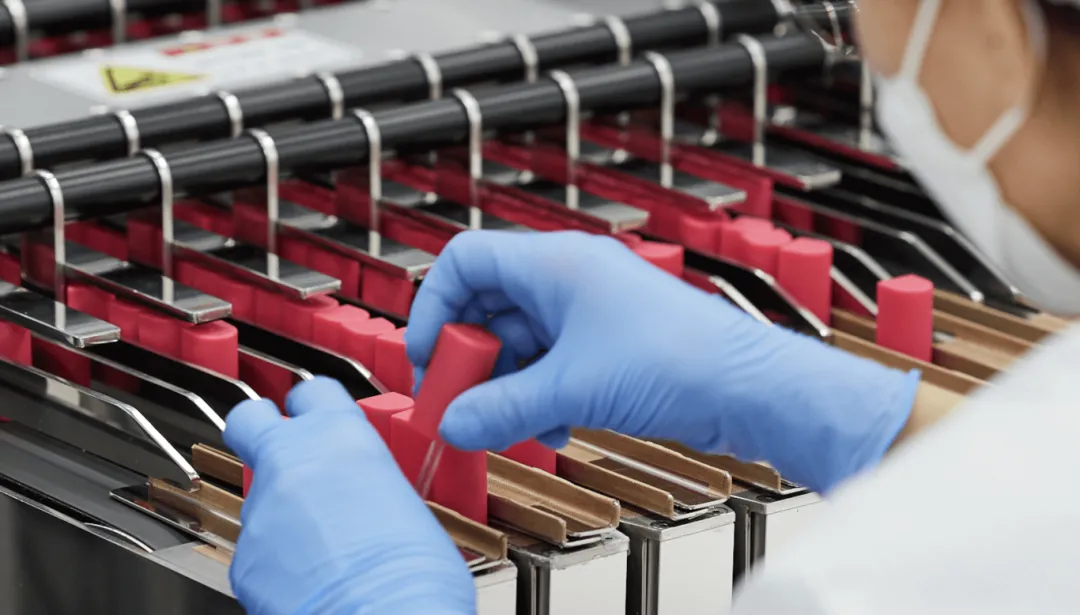
品牌的每次上新是在成熟平台上做调整,而不是从零发明。这种差距直接体现在时间上——新品进入美国传统零售渠道通常要9个月,而韩妆的策展平台从设计到上架可以压缩到9周。
国际集团同样在积极利用这些能力。
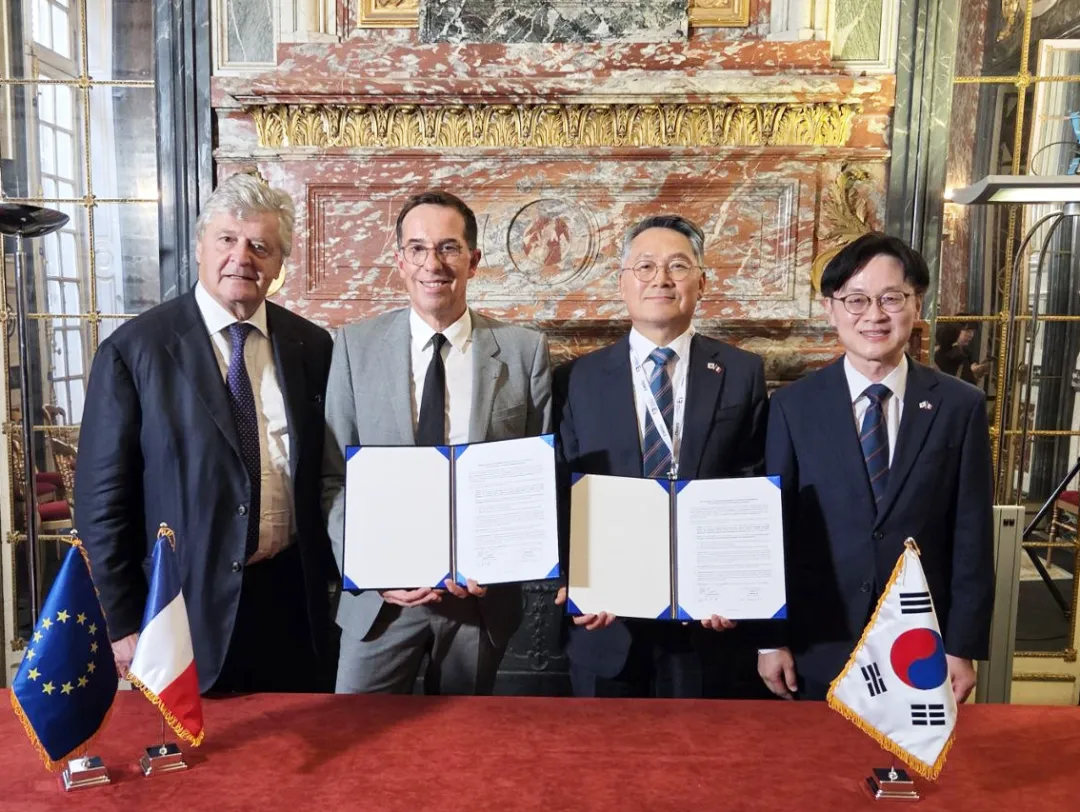
今年9月,欧莱雅与科丝美诗签署合作备忘录,合作方向既包括创新原料,也包括受韩妆启发的产品,以及新的感官体验和产品形式。
对于国内品牌而言,这一部分值得学的,不单是应用某一种爆款成分。
前沿科研、配方技术和消费者体验,需要在产品开发时一起考虑,而不是分别变成研发部门的成果和营销部门的说法。
从大盘来看,韩妆整个品类在海外都受到欢迎,但这并不意味着领先品牌都能一直站在市场前列。
以韩妆分销商Silicon2的排名为例,2022年排在第一的还是COSRX,2023年至2025年换成了Beauty of Joseon;到了今年一季度,Medicube又占据了榜首。
成熟的研发和分销体系可以帮助新品牌和产品快速打入市场,但想要一直留在货架上,就必须接受持续创新、持续营销的挑战。
另一方面,TikTok虽然为新品牌降低了接触消费者的门槛,但平台佣金、达人分成,以及应对快速产品迭代的物流和供应链开支,都可能影响品牌最终获得的回报。品牌迅速走红,与品牌能否从中留下利润,仍是两回事。
韩妆品牌的应对,是在上升期通过持续输出多品类爆品,降低边际成本。
以当下最火的Medicube为例,《美浪》观察发现,品牌约有8至11款商品持续进入亚马逊美国护肤畅销榜前100名,产品覆盖棉片、精华、面膜等品类,并继续向防晒和身体护理拓展。
这就让“可复制的成功”有了更具体的含义:同一品牌下,多个品类能够被当地顾客接受,增长便不必完全押在某一款商品的热度上。
如果将全球护肤市场作为一个大盘来看,根据摩根大通最新数据,如今全球皮肤护理及相关领域的市场规模已接近3000亿美元,传统的护肤品只占其中六成。其余分别指向专业皮肤护理服务(约480亿美元)、美容仪(约520亿美元)、注射类医美(约110亿美元)和口服美容(约40亿美元)。
而这些“邻近”品类的增速,全部高于传统护肤品。
这种趋势首先源于新一代消费者的认知变化。他们懂成分,也要证据,把“皮肤长寿”当作新的追求,也愿意为了效果而尝试更多项目,例如去做医美,买一台家用美容仪,或者口服补剂。反映在护肤品市场上,就是过去几年全球市场上份额增长最快的护肤品牌,是理肤泉、CeraVe、优色林。
新韩妆的产品逻辑,正是对这个转向的回答。
以当下最火的PDRN为例:这个成分原本用在医美机构的注射项目里,如今被装进了百元级别的面霜。而Medicube的母公司APR,一边卖面霜,另一边也售卖家用美容仪。平价、有趣易用、又能说清功效,韩妆将原本属于医美机构的功效叙事,做成了大多数人够得着的产品。